
पर्सनल फाइनेंस
क्रेडिट कार्ड चोरी हुआ तो पूरा पैसा नहीं देना पड़ेगा! RBI के इन नियमों से बच सकता है बड़ा नुकसान

3 min read | अपडेटेड September 17, 2026, 16:19 IST


सारांश
अगर नुकसान ग्राहक की अपनी लापरवाही की वजह से हुआ है, जैसे कार्ड का PIN, पासवर्ड या कोई सिक्योरिटी डिटेल किसी के साथ शेयर करना, तो बैंक को सूचना देने तक का नुकसान ग्राहक को उठाना पड़ सकता है।
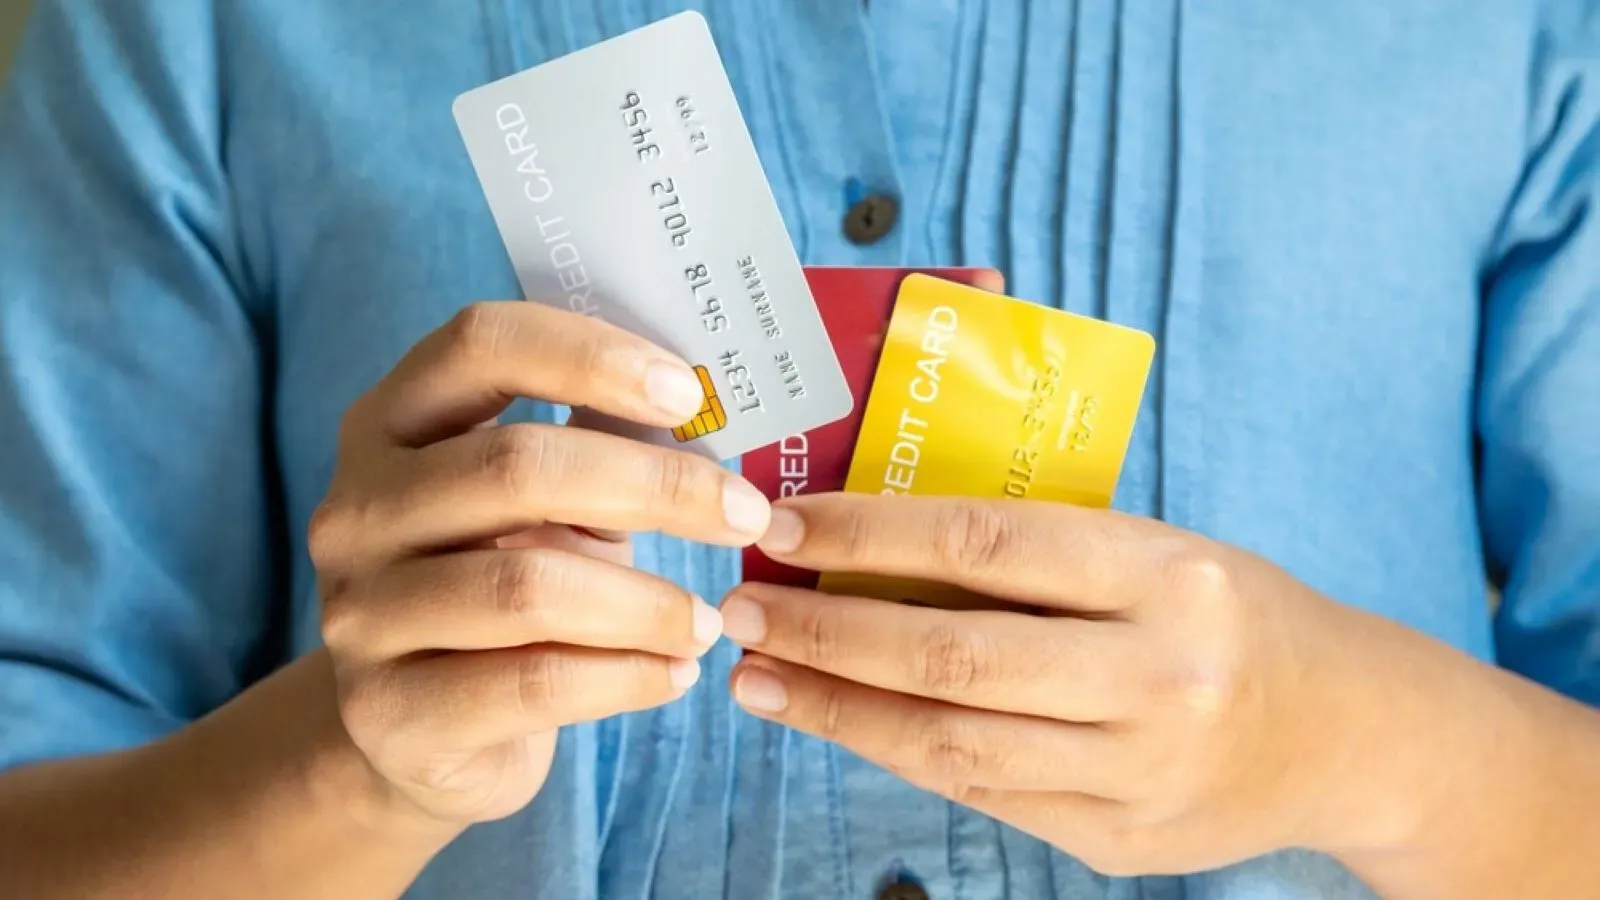
बैंक को सूचना देने के बाद होने वाले किसी अनधिकृत ट्रांजैक्शन का नुकसान आमतौर पर बैंक की जिम्मेदारी होती है।
क्रेडिट कार्ड चोरी होने और उससे फ्रॉड होने की खबर मिलना किसी के लिए भी चिंता की बात हो सकती है। ऐसे में अक्सर लगता है कि कार्ड से खर्च हुई पूरी रकम अब ग्राहक को ही चुकानी पड़ेगी। लेकिन ऐसा हर मामले में जरूरी नहीं है। आपकी जिम्मेदारी कई बातों पर निर्भर करती है, जिसमें आपकी लापरवाही और फ्रॉड की जानकारी मिलने के बाद आपने कितनी जल्दी बैंक को इसकी सूचना दी, ये बेहद महत्वपूर्ण है।
3 दिन के अंदर रिपोर्ट करने पर जीरो लायबिलिटी
भारतीय रिजर्व बैंक (RBI) ने अनधिकृत इलेक्ट्रॉनिक ट्रांजैक्शन को लेकर ग्राहकों की जिम्मेदारी के नियम बनाए हैं। अगर ग्राहक की तरफ से कोई लापरवाही नहीं हुई है और बैंक से अनधिकृत ट्रांजैक्शन की सूचना मिलने के 3 वर्किंग डेज के अंदर इसकी जानकारी बैंक को दे दी जाती है, तो ग्राहक की लायबिलिटी जीरो हो सकती है।
इसलिए अगर आपका वॉलेट खो गया है या क्रेडिट कार्ड से कोई ऐसा ट्रांजैक्शन दिख रहा है, जो आपने नहीं किया, तो क्रेडिट कार्ड स्टेटमेंट का इंतजार न करें। तुरंत कार्ड जारी करने वाले बैंक से उसके आधिकारिक हेल्पलाइन नंबर, मोबाइल ऐप या दूसरे उपलब्ध माध्यम से संपर्क करें और कार्ड को ब्लॉक कराएं।
अपनी गलती से फ्रॉड हुआ तो क्या होगा?
अगर नुकसान ग्राहक की अपनी लापरवाही की वजह से हुआ है, जैसे कार्ड का PIN, पासवर्ड या कोई सिक्योरिटी डिटेल किसी के साथ शेयर करना, तो बैंक को सूचना देने तक का नुकसान ग्राहक को उठाना पड़ सकता है। हालांकि, बैंक को सूचना देने के बाद होने वाले किसी अनधिकृत ट्रांजैक्शन का नुकसान आमतौर पर बैंक की जिम्मेदारी होती है।
3 से 7 दिन की देरी पर भी नियम हैं
मान लीजिए सोमवार को आपका वॉलेट खो गया और बुधवार को आपको कार्ड गायब होने का पता चला। इस दौरान किसी ने कार्ड से अनधिकृत ट्रांजैक्शन कर दिया। ऐसी स्थिति में कार्ड और ट्रांजैक्शन की जानकारी तुरंत बैंक को देना जरूरी है।
RBI के नियमों के मुताबिक, कुछ परिस्थितियों में 3 वर्किंग डेज के बाद लेकिन 7 वर्किंग डेज के अंदर रिपोर्ट करने पर ग्राहक की सीमित लायबिलिटी हो सकती है। 7 दिन से ज्यादा की देरी होने पर ग्राहक की जिम्मेदारी बैंक की बोर्ड-अप्रूव्ड पॉलिसी के आधार पर तय हो सकती है।
शिकायत का रिकॉर्ड जरूर रखें
बैंक को शिकायत करते समय शिकायत नंबर, SMS या ईमेल की जानकारी और फ्रॉड वाले ट्रांजैक्शन का रिकॉर्ड संभालकर रखें। बैंक अगर कोई दस्तावेज या लिखित घोषणा मांगता है, तो उसे जल्द जमा करें। कार्ड को ब्लॉक करना भी जरूरी है। इससे पहले हो चुके फ्रॉड का मामला अपने आप खत्म नहीं होता, लेकिन आगे कार्ड के गलत इस्तेमाल को रोका जा सकता है।
ट्रांजैक्शन अलर्ट रखें ऑन
क्रेडिट कार्ड पर SMS और ट्रांजैक्शन अलर्ट हमेशा चालू रखें। किसी अनजान ट्रांजैक्शन का नोटिफिकेशन तुरंत मिलने पर आप तेजी से कार्रवाई कर सकते हैं। कार्ड स्टेटमेंट को भी नियमित रूप से चेक करें। अगर बैंक आपकी शिकायत का संतोषजनक समाधान नहीं करता है, तो बैंक की शिकायत प्रक्रिया पूरी करने के बाद लागू शर्तों के तहत RBI की शिकायत व्यवस्था का इस्तेमाल किया जा सकता है। सबसे जरूरी बात यही है कि क्रेडिट कार्ड चोरी या फ्रॉड को बाद में देखने वाली चीज न समझें। कार्ड ब्लॉक करें, अनधिकृत ट्रांजैक्शन की रिपोर्ट करें और शिकायत का रिकॉर्ड संभालकर रखें।
संबंधित समाचार
लेखकों के बारे में
अगला लेख

