
पर्सनल फाइनेंस
क्या ₹1 करोड़ का Term Insurance काफी है? सैलरी नहीं, बल्कि इन जरूरी चीजों से तय करें सही कवर

4 min read | अपडेटेड September 25, 2026, 13:45 IST


सारांश
बीमा कवर की गणना में महंगाई को नजरअंदाज करना भी बड़ी गलती हो सकती है। अगर किसी परिवार का मौजूदा मासिक खर्च 60,000 रुपये है, तो जरूरी नहीं कि 10 या 15 साल बाद इतनी ही रकम में घर चल सके।
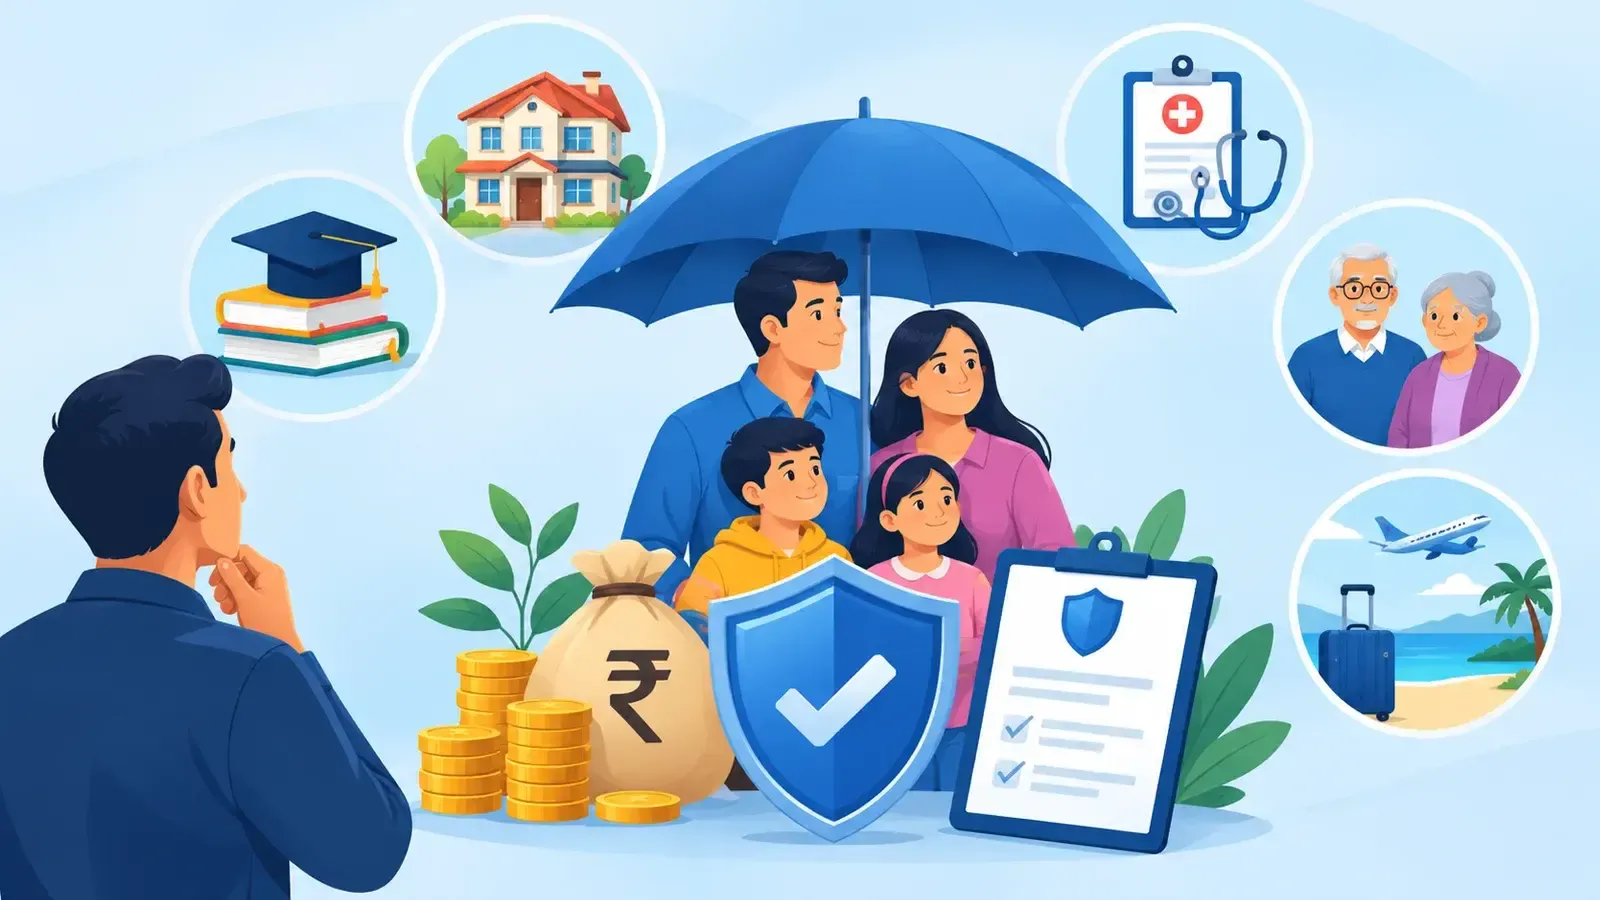
टर्म इंश्योरेंस का मकसद कमाने वाले व्यक्ति की गैरमौजूदगी में परिवार को आर्थिक सहारा देना है।
अगर किसी व्यक्ति की सालाना कमाई 10 लाख रुपये है, तो 10 गुना आय वाले फॉर्मूले के हिसाब से उसे 1 करोड़ रुपये का टर्म इंश्योरेंस कवर लेने की सलाह दी जा सकती है। हालांकि सिर्फ आय के आधार पर बीमा कवर तय करना सही नहीं है। परिवार की वास्तविक जरूरत इससे काफी ज्यादा हो सकती है। मान लीजिए किसी व्यक्ति पर होम लोन चल रहा है, उसके छोटे बच्चे हैं और आने वाले वर्षों में बच्चों की पढ़ाई पर बड़ा खर्च होना है। ऐसी स्थिति में 1 करोड़ रुपये का कवर परिवार की सभी जरूरतों को पूरा करने के लिए कम पड़ सकता है।
परिवार को कितने पैसों की जरूरत होगी, यह समझना जरूरी
टर्म इंश्योरेंस का मकसद कमाने वाले व्यक्ति की गैरमौजूदगी में परिवार को आर्थिक सहारा देना है। इसलिए कवर तय करते समय यह देखना जरूरी है कि उसकी मृत्यु के बाद परिवार को किन-किन खर्चों का सामना करना पड़ेगा।
सबसे पहले सभी बड़े कर्जों को जोड़ें। इसमें होम लोन, पर्सनल लोन, एजुकेशन लोन या दूसरी बड़ी देनदारियां शामिल हो सकती हैं। इसके बाद बच्चों की पढ़ाई, शादी, जीवनसाथी की रिटायरमेंट और दूसरे बड़े वित्तीय लक्ष्यों के लिए जरूरी रकम का अनुमान लगाएं।
सिर्फ आज के खर्च को आधार न बनाएं
बीमा कवर की गणना में महंगाई को नजरअंदाज करना भी बड़ी गलती हो सकती है। अगर किसी परिवार का मौजूदा मासिक खर्च 60,000 रुपये है, तो जरूरी नहीं कि 10 या 15 साल बाद इतनी ही रकम में घर चल सके।
इसलिए भविष्य के खर्चों का अनुमान लगाते समय महंगाई को भी शामिल करना चाहिए। इसी वजह से केवल मौजूदा वेतन पर ध्यान देने के बजाय भविष्य की आय, देनदारियों और परिवार की जरूरतों को साथ में देखना जरूरी है।
मौजूदा बचत से कम हो सकती है बीमा की जरूरत
परिवार के पास पहले से मौजूद वित्तीय संपत्तियां भी इस गणना को बदल सकती हैं। बैंक में जमा पैसा, म्यूचुअल फंड, फिक्स्ड इनकम निवेश और दूसरी ऐसी संपत्तियां जिन्हें जरूरत पड़ने पर इस्तेमाल किया जा सकता है, उन्हें कुल जरूरत में से घटाया जा सकता है।
उदाहरण के लिए, अगर परिवार की अनुमानित वित्तीय जरूरत 2 करोड़ रुपये है और उसके पास 50 लाख रुपये की ऐसी वित्तीय संपत्ति है जिसका इस्तेमाल इन जरूरतों के लिए किया जा सकता है, तो बाकी 1.5 करोड़ रुपये का अंतर बीमा से पूरा करने की जरूरत हो सकती है। हालांकि, यह परिवार की परिस्थितियों और निवेश पर मिलने वाले रिटर्न जैसे कारकों पर निर्भर करेगा।
35 साल की उम्र में 1.2 करोड़ का कवर पर्याप्त है?
इसे एक उदाहरण से समझ सकते हैं। 35 साल के व्यक्ति की सालाना आय 12 लाख रुपये है और उस पर 50 लाख रुपये का होम लोन बाकी है। 10 गुना आय के हिसाब से उसका बीमा कवर 1.2 करोड़ रुपये बनता है।
लेकिन अगर इसके अलावा बच्चों की पढ़ाई और परिवार के भविष्य के खर्च भी हैं, तो 1.2 करोड़ रुपये का कवर पूरी जरूरत को पूरा नहीं कर सकता। वहीं, अगर परिवार के पास पर्याप्त निवेश और बचत मौजूद है, तो बीमा की अतिरिक्त जरूरत कम भी हो सकती है।
जीवन में बदलाव के साथ कवर भी बदलें
टर्म इंश्योरेंस को एक बार खरीदकर हमेशा के लिए छोड़ देना सही तरीका नहीं है। शादी, बच्चे का जन्म, नया होम लोन, वेतन में बड़ी बढ़ोतरी या संपत्ति में पर्याप्त इजाफा होने पर बीमा कवर की दोबारा समीक्षा करनी चाहिए।
इसलिए टर्म प्लान चुनते समय सिर्फ यह न देखें कि बीमा कंपनी अधिकतम कितना कवर दे रही है। पहले अपनी देनदारियों, भविष्य के लक्ष्यों, परिवार के खर्च और उपलब्ध बचत का हिसाब लगाएं। इसके बाद जो वित्तीय अंतर बचता है, वह आपके लिए जरूरी टर्म इंश्योरेंस कवर तय करने का ज्यादा उपयोगी आधार हो सकता है।
संबंधित समाचार
लेखकों के बारे में
अगला लेख

