
पर्सनल फाइनेंस
नए नियम के बाद क्रेडिट और डेबिट कार्ड के मुकाबले UPI सस्ता या महंगा? समझें किसके जेब पर पड़ेगा असर

4 min read | अपडेटेड September 16, 2026, 15:02 IST


सारांश
सरकार ने 2,000 रुपये से अधिक के यूपीआई ट्रांजेक्शन पर नया MDR ढांचा लागू किया है। 2,000 रुपये तक के लेनदेन पर कोई चार्ज नहीं लगेगा, जबकि उससे बड़े ट्रांजेक्शन पर 0.4% का बेस MDR लगेगा। यह शुल्क क्रेडिट और डेबिट कार्ड के मुकाबले कारोबारियों के लिए काफी सस्ता साबित होगा।
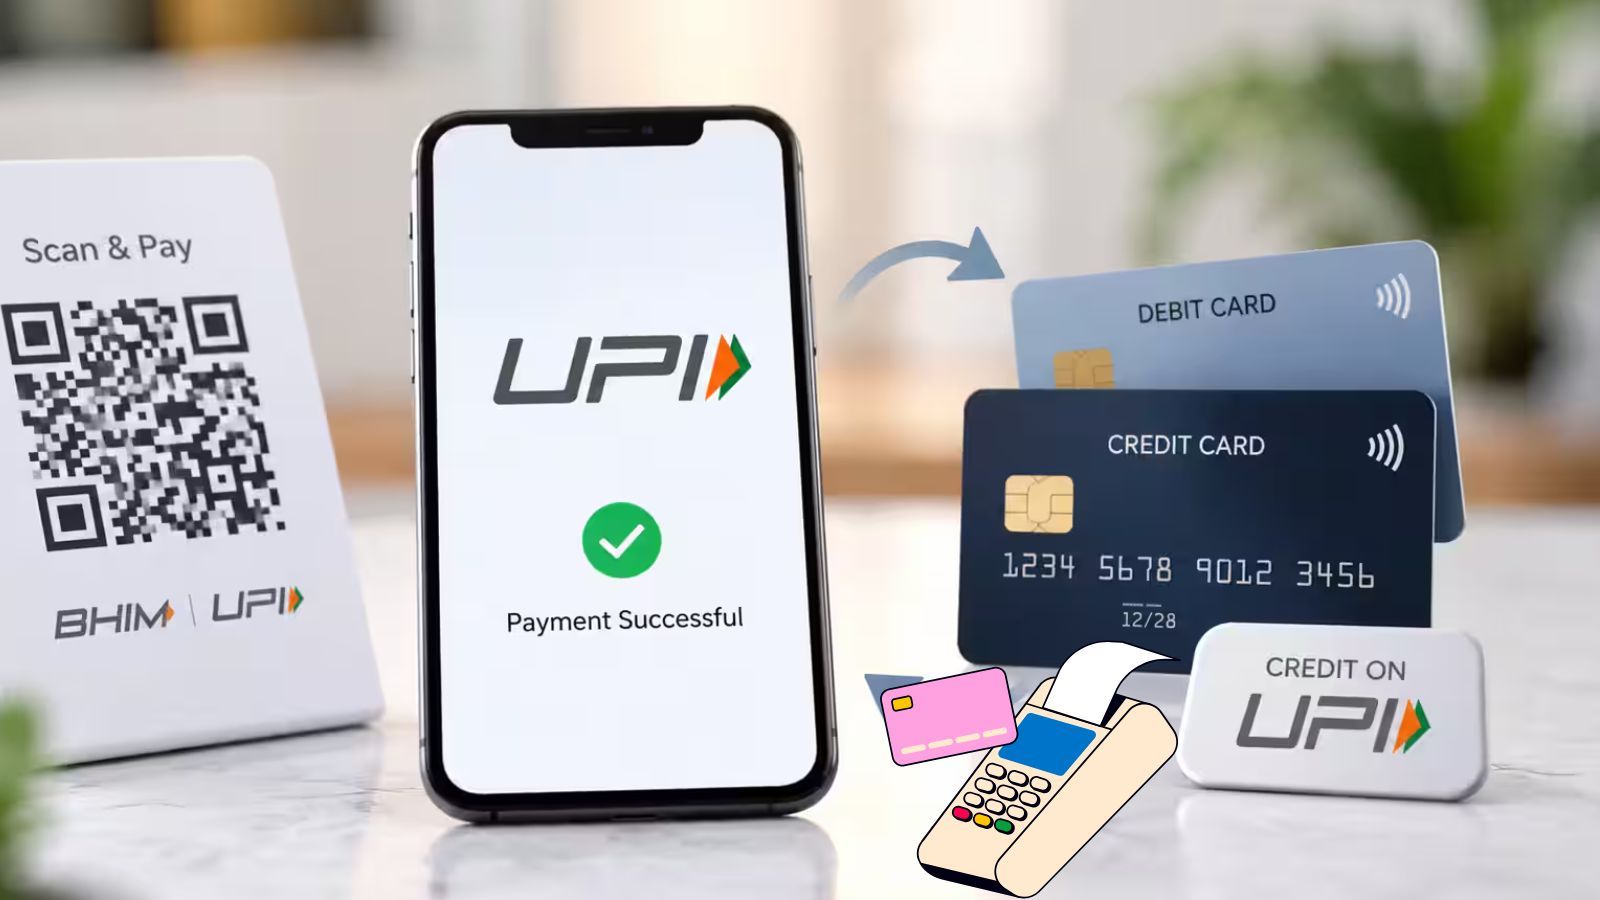
2,000 रुपये से अधिक के यूपीआई ट्रांजेक्शन पर लागू हुआ नया MDR चार्ज ढांचा।
सरकार ने यूपीआई (UPI) ट्रांजेक्शन को लेकर नए नियम जारी कर दिए हैं। इनके तहत 2,000 रुपये तक के ट्रांजेक्शन पर तो कोई चार्ज नहीं लगेगा, लेकिन उससे बड़े ट्रांजेक्शन पर MDR चार्ज लगेगा। अब सवाल यह है कि जो नया MDR चार्ज लगाया गया है, वह डेबिट या क्रेडिट कार्ड के चार्ज की तुलना में कितना है, अधिक है या कम है। इसे एक आसान तुलना से समझते हैं। मान लीजिए आप किसी दुकान पर 5,000 रुपये का सामान खरीदते हैं और दुकानदार से कहते हैं कि कार्ड से भुगतान कर देता हूं। दुकानदार के लिए ग्राहक से 5,000 रुपये लेना तो आसान है, लेकिन उसे इस भुगतान पर कुछ शुल्क भी देना पड़ सकता है। यही शुल्क MDR (MDR) यानी मर्चेंट डिस्काउंट रेट कहलाता है।
डिजिटल भुगतान की दुनिया में यह खर्च दुकानदार के लिए काफी मायने रखता है। अब इसी दुकान पर ग्राहक 5,000 रुपये का भुगतान यूपीआई से करता है। नए यूपीआई MDR ढांचे में 2,000 रुपये से अधिक के लेनदेन पर 0.4% की दर को आधार बनाया गया है। इसके साथ ही बड़े लेनदेन पर MDR की अधिकतम सीमा 300 रुपये रखी गई है। इसका मतलब है कि कारोबारियों के लिए यूपीआई से भुगतान स्वीकार करना पारंपरिक कार्ड भुगतान की तुलना में काफी कम खर्च वाला विकल्प बन सकता है।
समझिए MDR (MDR) क्या होता है?
MDR वह शुल्क है जो किसी कारोबारी को डिजिटल भुगतान स्वीकार करने के बदले भुगतान व्यवस्था से जुड़ी संस्थाओं को देना पड़ता है। ग्राहक जब कार्ड या किसी डिजिटल माध्यम से भुगतान करता है तो पूरी रकम हमेशा सीधे दुकानदार के खाते में नहीं पहुंचती है। लेनदेन की प्रक्रिया में कुछ शुल्क कट सकता है। यही वजह है कि किसी दुकानदार के लिए केवल यह देखना काफी नहीं है कि ग्राहक कितना भुगतान कर रहा है। उसे यह भी देखना होता है कि उस भुगतान को स्वीकार करने की लागत कितनी आ रही है।
क्रेडिट और डेबिट कार्ड में कितना लगता है MDR?
क्रेडिट कार्ड के मामले में सामान्य तौर पर MDR करीब 1.5% से 2.5% तक हो सकता है। अगर MDR 2% है तो 5,000 रुपये के भुगतान पर शुल्क करीब 100 रुपये होगा। यानी ग्राहक ने 5,000 रुपये का भुगतान किया, लेकिन भुगतान स्वीकार करने की लागत के तौर पर कारोबारी को लगभग 100 रुपये का खर्च उठाना पड़ सकता है। दूसरी तरफ डेबिट कार्ड का MDR आम तौर पर क्रेडिट कार्ड से कम होता है। अभी इसकी अधिकतम दर 0.90% तक हो सकती है। 5,000 रुपये के भुगतान पर 0.90% की दर से हिसाब लगाएं तो शुल्क करीब 45 रुपये बैठता है। यानी उसी 5,000 रुपये के भुगतान पर क्रेडिट कार्ड की तुलना में डेबिट कार्ड का खर्च काफी कम हो जाता है।
यूपीआई के नए नियम से कितना होगा फायदा?
अब अगर ग्राहक उसी दुकान पर 5,000 रुपये का भुगतान यूपीआई से करता है, तो 5,000 रुपये की रकम 2,000 रुपये से ज्यादा है। इसलिए 0.4% की आधार दर से हिसाब लगाया जाए तो MDR केवल 20 रुपये होगा। इस उदाहरण से साफ है कि समान 5,000 रुपये के लेनदेन में यूपीआई का शुल्क पारंपरिक कार्ड भुगतान की तुलना में काफी कम रहेगा। नए ढांचे में 2,000 रुपये की सीमा को समझना बहुत जरूरी है। इसका मतलब यह नहीं है कि 2,000 रुपये से ज्यादा का यूपीआई भुगतान करने वाले ग्राहक से सीधे कोई शुल्क लिया जाएगा। यहां बात व्यापारी से जुड़े MDR की है। यानी यह चार्ज ग्राहक पर नहीं, बल्कि दुकानदार पर लगेगा।
कारोबारियों और ग्राहकों को मिलेगी बड़ी राहत
अगर कोई ग्राहक बहुत बड़ी रकम का भुगतान करता है और 0.4% की दर से शुल्क लगातार बढ़ता जाए, तो बड़े कारोबारियों के लिए लागत काफी बढ़ सकती है। इसीलिए उच्च मूल्य वाले लेनदेन पर 300 रुपये की अधिकतम सीमा तय की गई है। उदाहरण के लिए किसी लेनदेन पर 0.4% के हिसाब से MDR 500 रुपये बनता है, तो निर्धारित सीमा के कारण शुल्क 300 रुपये से ज्यादा नहीं होगा। मान लीजिए कोई व्यापारी महीने में यूपीआई के जरिए कुल 10 लाख रुपये का भुगतान स्वीकार करता है। 0.4% की दर से देखें तो MDR की राशि करीब 4,000 रुपये होगी। ग्राहक के नजरिए से सबसे बड़ा फायदा यह है कि व्यापारी के लिए डिजिटल भुगतान स्वीकार करने की लागत कम रहने पर वह यूपीआई को आसानी से स्वीकार कर सकता है। इससे ग्राहकों के लिए डिजिटल भुगतान करना और भी ज्यादा आसान और सुविधाजनक हो जाएगा।
संबंधित समाचार
लेखकों के बारे में
अगला लेख

