
पर्सनल फाइनेंस
UPI पेमेंट पर लग सकता है MDR चार्ज, क्या ग्राहकों की जेब पर पड़ेगा बोझ? IIT बॉम्बे की रिपोर्ट में चिंता
4 min read | अपडेटेड October 12, 2026, 09:27 IST


सारांश
हो सकता है कि शुरुआत में ये चार्ज मर्चेंट खुद उठाएं। लेकिन इनपुट कॉस्ट, जैसे बिजली, ईंधन या कोई और खर्च, बढ़ने पर बिजनेस आखिर में अपना मार्जिन बनाए रखने के लिए इसे अपनी सेलिंग प्राइस में जोड़ देते हैं।
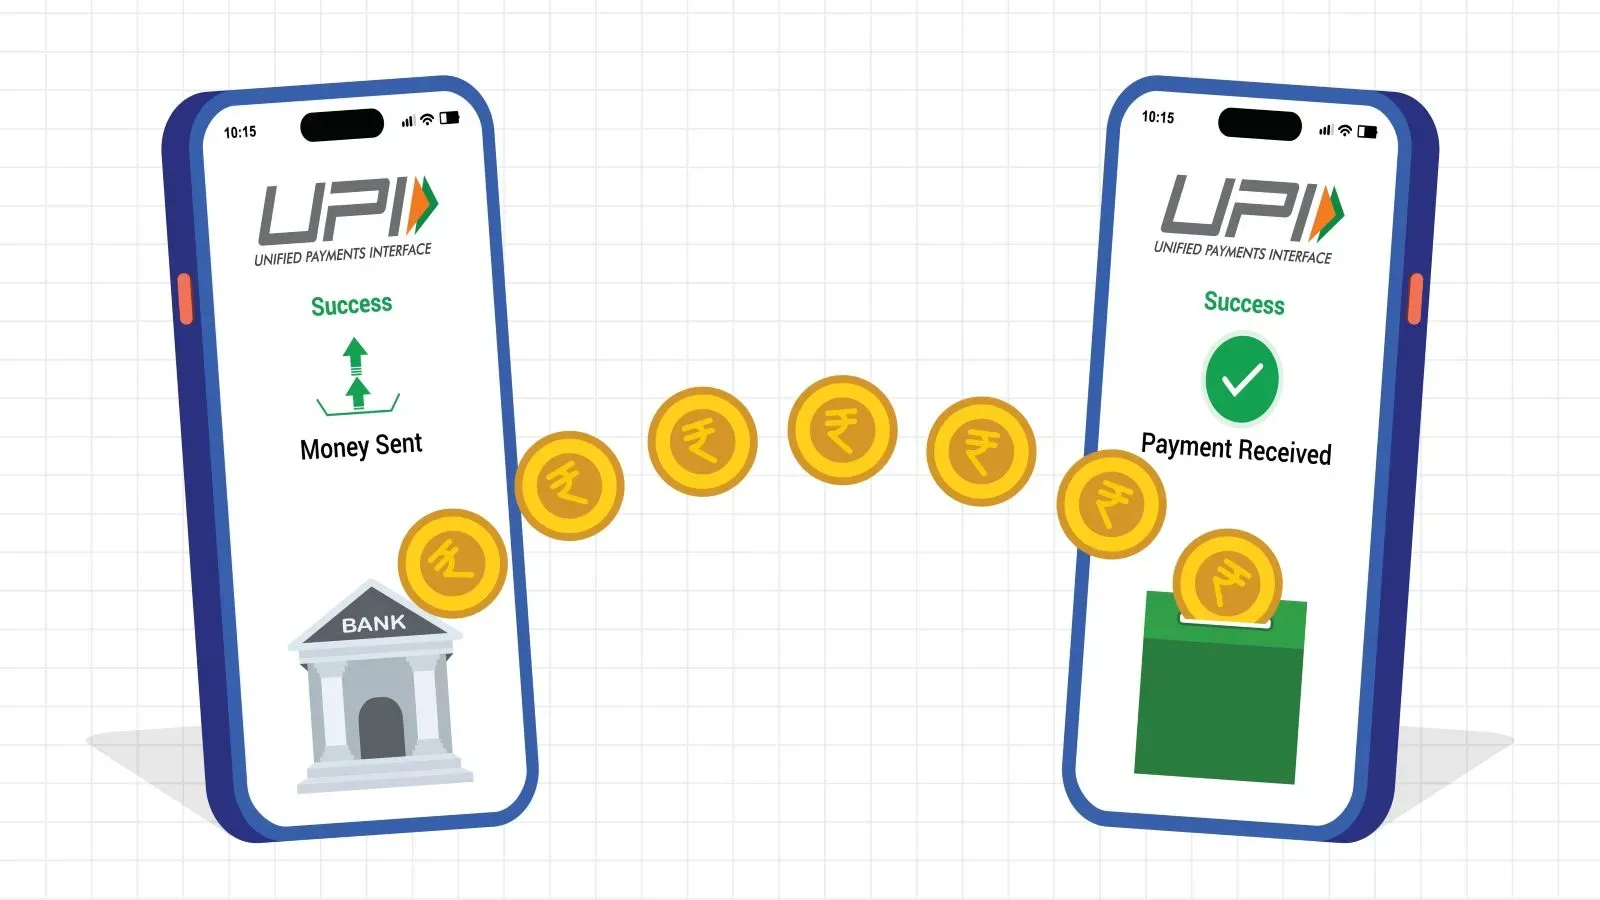
UPI MDR क्या है? ग्राहकों से सरचार्ज लेने पर रोक के बावजूद कैसे बढ़ सकता है खर्च (Photo: Shutterstock)
सरकार ने हाल में ही ज्यादा वैल्यू (2,000 रुपये से ज्यादा) वाले यूनिफाइड पेमेंट्स इंटरफेस (UPI) ट्रांजैक्शन पर मर्चेंट डिस्काउंट रेट (MDR) लागू किया था। आईआईटी बॉम्बे की एक टेक्निकल रिपोर्ट के मुताबिक MDR लागू होने के बाद व्यापारियों के पास दो ऑप्शन्स हैं- या तो वे खुद यह बोझ उठाएं और मुनाफे में कमी को खुद झेलें, या फिर बिक्री की कीमत बढ़ाकर इसे इनडायरेक्ट रूप से कस्टमर्स पर डाल दें। रिपोर्ट में चेतावनी दी गई है कि अगर व्यापारी मर्चेंट डिस्काउंट रेट (MDR) की लागत को इडायरेक्ट रूप से कस्टमर्स पर डालने के लिए बिक्री की कीमत बढ़ाते हैं, तो इससे कम कीमत वाले ट्रांजैक्शन करने वाले कस्टमर्स द्वारा ज्यादा कीमत वाले ट्रांजैक्शन करने वाले कस्टमर्स की क्रॉस-सब्सिडी (एक तरह से दूसरे का खर्च उठाना) की स्थिति बन सकती है।
रिपोर्ट के राइटर्स, आशीष दास और प्रज्ञा दास ने कहा कि हालांकि एक्वायरर बैंकों को यह सुनिश्चित करना होगा कि नई व्यवस्था के तहत व्यापारी MDR चार्ज सीधे कस्टमर्स पर न डालें, लेकिन बैंकों के लिए ऐसा सुनिश्चित करना आसान नहीं हो सकता है। आशीष संस्थान में मैथ्स के प्रोफेसर हैं, जबकि प्रज्ञा RBI के मॉनेटरी पॉलिसी डिपार्टमेंट की पूर्व एडवाइजर-इन-चार्ज रही हैं। लेखकों ने 'UPI at a Crossroads Reintroducing the MDR: Impact Analysis and the Way Forward' नाम की रिपोर्ट में कहा, 'हो सकता है कि शुरुआत में ये चार्ज मर्चेंट खुद उठाएं। लेकिन इनपुट कॉस्ट, जैसे बिजली, ईंधन या कोई और खर्च, बढ़ने पर बिजनेस आखिर में अपना मार्जिन बनाए रखने के लिए इसे अपनी सेलिंग प्राइस में जोड़ देते हैं। इसलिए, यह मान लेना सही नहीं होगा कि कस्टमर पर MDR का बोझ सीधे या परोक्ष रूप से नहीं पड़ेगा, भले ही मर्चेंट के बैंकों को यह पक्का करने की सलाह दी गई हो कि मर्चेंट MDR चार्ज कस्टमर पर न डालें।'
15 अक्टूबर से, ज्यादा वैल्यू वाले मर्चेंट UPI पेमेंट पर .4% फीस लागू होगी, जिसकी अधिकतम सीमा 300 रुपये या 5 रुपये (इंडस्ट्री प्रोग्राम के लिए) होगी। इस तरह से मिलने वाली MDR कमाई को UPI इकोसिस्टम में इस तरह बांटा जाएगा कि जारी करने वाले बैंक (इश्यूअर बैंक) को ज्यादा से ज्यादा 40% हिस्सा मिले, उसके बाद एक्वायरर बैंक (30%), एप्लीकेशन प्रोवाइडर (20%) और पेमेंट करने वाले का पेमेंट सर्विस प्रोवाइडर (10%) का हिस्सा होगा। अगर एक्वायरर बैंक के बजाय किसी पेमेंट एग्रीगेटर (PA) के जरिए मर्चेंट को जोड़ा जाता है, तो एक्वायरर बैंक के MDR हिस्से में से PA का हिस्सा उनके बीच हुए बिजनेस एग्रीमेंट के अनुसार तय होगा।
लेखकों ने दो ऐसे नतीजों का जिक्र किया है, जो तब हो सकते हैं जब व्यापारी MDR का खर्च ग्राहकों पर डालने के लिए अपनी बिक्री की कीमतें बढ़ा दें। पहला, जो कस्टरम 2,000 रुपये से ज्यादा का सामान या सर्विस खरीदते हैं, उन्हें ज्यादा कीमत चुकानी होगी। दूसरा, बढ़ी हुई कीमतें उन ग्राहकों पर भी असर डालेंगी जो 2,000 रुपये से कम की खरीदारी करते हैं। उन्होंने कहा, 'इस तरह, अगर पेमेंट पर कोई अलग से सरचार्ज न हो और 2,000 रुपये से कम और उससे ज्यादा के ट्रांजैक्शन एक साथ होते हों, तो MDR फीस का बोझ ग्राहकों पर डालने से सभी के लिए बिक्री की कीमत बढ़ जाएगी। 2,000 रुपये से कम की छोटी खरीदारी करने वालों के लिए भी बिक्री की कीमत बढ़ने का मतलब है कि छोटे ग्राहक बड़े ग्राहकों के खर्च का बोझ उठा रहे हैं (क्रॉस-सब्सिडाइजेशन)।'
यह व्यापारी के कारोबार के कुछ ट्रांजैक्शन के लिए बढ़ी हुई बिजनेस-कॉस्ट का नतीजा है। RBI गवर्नर संजय मल्होत्रा ने हाल ही में कहा था, 'UPI अभी भी मुफ्त नहीं है, कोई न कोई इसके लिए पैसे दे रहा है। सरकार इस पर सब्सिडी दे रही है, लेकिन कहीं न कहीं तो खर्च हो ही रहा है।' इस पर लेखकों ने कहा, 'वह 'कोई और' व्यापारी है जो MDR का भुगतान करता है, लेकिन वह 'जगह' जहां से असल में यह MDR खर्च चुकाया जाता है, वे UPI इस्तेमाल करने वाले ग्राहक हैं, जिन्हें P2M (पर्सन टू मर्चेंट) UPI MDR का बोझ उठाना होगा।'
संबंधित समाचार
लेखकों के बारे में
अगला लेख

