पर्सनल फाइनेंस
हेल्थ इंश्योरेंस नहीं है? मेडिकल EMI से अस्पताल के बड़े बिल का कर सकते हैं भुगतान, समझिए फायदे-नुकसान
4 min read | अपडेटेड October 22, 2026, 13:54 IST


सारांश
भारत में आज भी स्वास्थ्य सेवाओं पर होने वाले खर्च का एक बड़ा हिस्सा लोगों को अपनी जेब से चुकाना पड़ता है। ऐसे में जिन परिवारों के पास पर्याप्त हेल्थ इंश्योरेंस नहीं है, उनके लिए अचानक अस्पताल का खर्च उठाना मुश्किल हो जाता है।
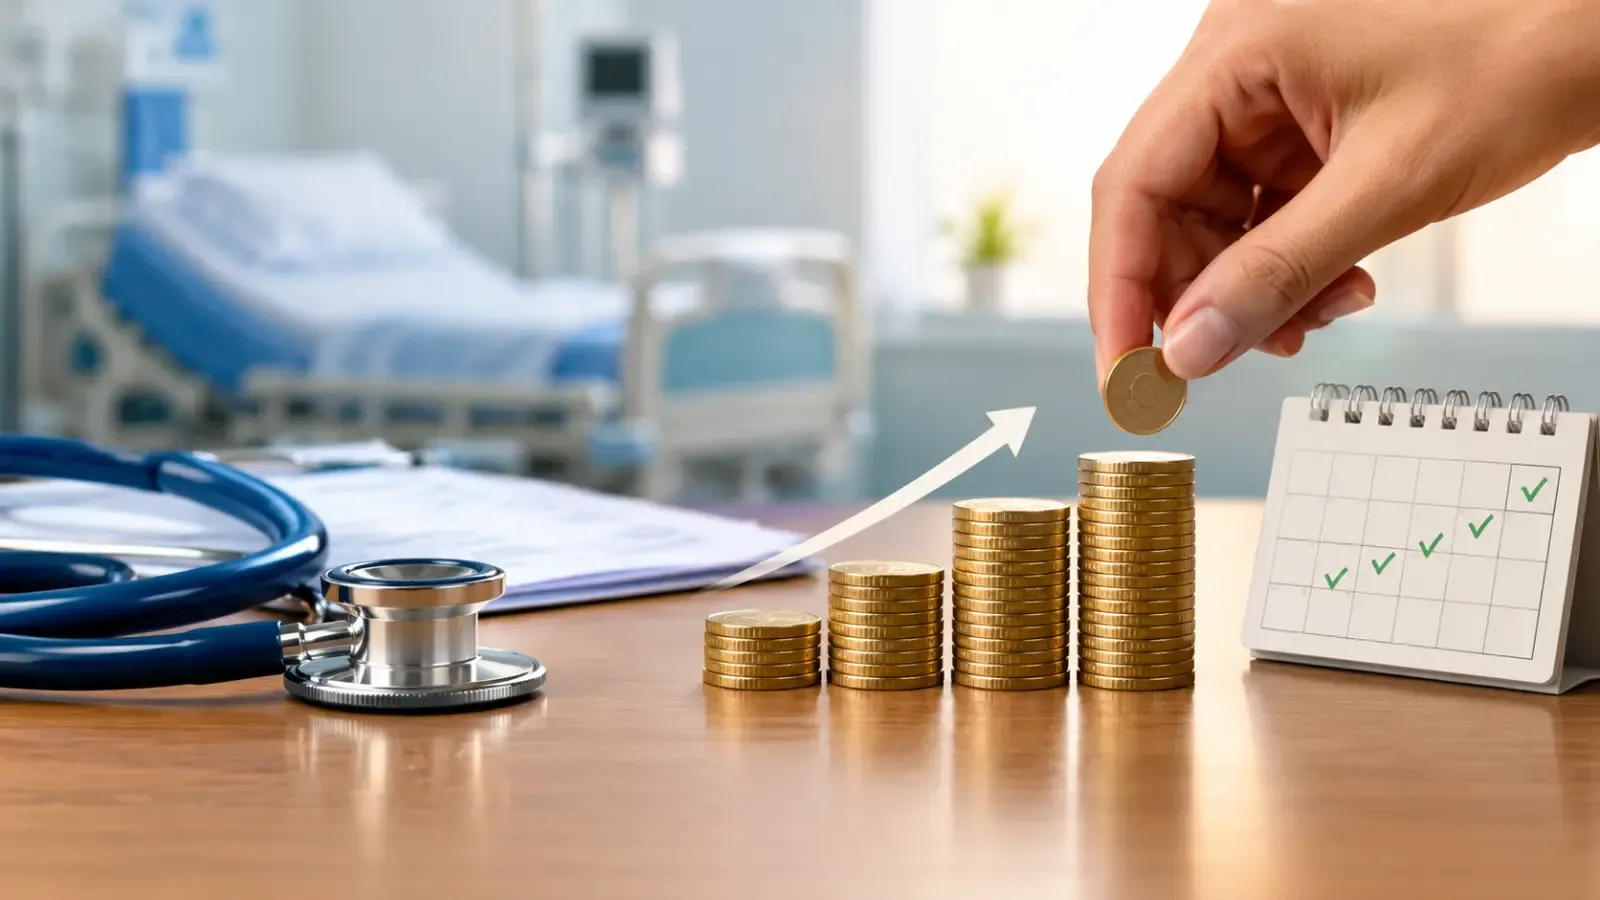
पैसों की तत्काल व्यवस्था नहीं होने के कारण लोगों को जरूरी इलाज टालना पड़ता है।
किसी परिवार में अचानक मेडिकल इमरजेंसी आने पर इलाज का खर्च उसकी आर्थिक स्थिति बिगाड़ सकता है। खासकर उन लोगों के लिए परेशानी ज्यादा होती है, जिनके पास हेल्थ इंश्योरेंस नहीं है। अस्पताल का बिल लाखों रुपये में पहुंचने पर लोगों को अपनी बचत खर्च करनी पड़ सकती है, रिश्तेदारों से पैसे उधार लेने पड़ सकते हैं या इलाज में देरी करनी पड़ सकती है। ऐसी स्थिति में मेडिकल EMI एक विकल्प बनकर उभर रही है। इसके जरिए मरीज अस्पताल का पूरा बिल एक साथ चुकाने के बजाय हर महीने किस्तों में भुगतान कर सकते हैं। हालांकि, इसके लिए ब्याज और दूसरे चार्ज भी चुकाने पड़ सकते हैं।
मेडिकल EMI की जरूरत क्यों बढ़ रही है?
भारत में आज भी स्वास्थ्य सेवाओं पर होने वाले खर्च का एक बड़ा हिस्सा लोगों को अपनी जेब से चुकाना पड़ता है। ऐसे में जिन परिवारों के पास पर्याप्त हेल्थ इंश्योरेंस नहीं है, उनके लिए अचानक अस्पताल का खर्च उठाना मुश्किल हो जाता है।
पैसों की तत्काल व्यवस्था नहीं होने के कारण लोगों को जरूरी इलाज टालना पड़ता है। कई बार मरीज लंबे समय में इलाज का खर्च उठा सकते हैं, लेकिन एक साथ बड़ी रकम जुटाना उनके लिए मुश्किल होता है। मेडिकल EMI इसी समस्या को दूर करने में मदद कर सकती है। इसमें मरीज इलाज के समय फाइनेंसिंग की सुविधा लेकर बिल का भुगतान धीरे-धीरे कर सकते हैं।
यहां समझने वाली बात ये है कि मेडिकल EMI हेल्थ इंश्योरेंस का विकल्प नहीं है। इंश्योरेंस पॉलिसी की शर्तों के मुताबिक मेडिकल खर्च को कवर करता है, जबकि EMI के जरिए इलाज के खर्च को किस्तों में चुकाने की सुविधा मिलती है।
मेडिकल EMI के क्या हैं फायदे-नुकसान
मेडिकल EMI उन लोगों के लिए मददगार हो सकती है, जिन्हें इलाज के लिए तुरंत पैसों की जरूरत है। लेकिन किस्तों में भुगतान करने की सुविधा का मतलब यह नहीं है कि इलाज का खर्च कम हो गया है। पर्याप्त हेल्थ इंश्योरेंस नहीं होने पर बड़ी बीमारी का खर्च परिवारों के लिए आर्थिक संकट पैदा कर सकता है।
अगर अस्पताल का बिल 6 लाख रुपये है और आप इसे 24 महीने के लिए 15 फीसदी सालाना ब्याज पर EMI में चुकाते हैं, तो आपकी मासिक किस्त करीब 29000 रुपये होगी। दो साल में कुल ब्याज लगभग 98200 रुपये बैठेगा। इस तरह आपको कुल करीब 7 लाख रुपये चुकाने होंगे। इसलिए EMI चुनने से पहले अपनी मासिक कमाई, पहले से चल रहे लोन और घर के जरूरी खर्चों का हिसाब लगाना जरूरी है।
मेडिकल EMI लेने से पहले किन बातों का रखें ध्यान?
मेडिकल ईएमआई लेने से पहले ब्याज दर, प्रोसेसिंग फीस और किस्त में देरी होने पर लगने वाले जुर्माने की जानकारी जरूर लें। अगर कोई कंपनी जीरो-कॉस्ट EMI का दावा कर रही है, तो उसकी शर्तें ध्यान से पढ़ें। यह भी जांचें कि EMI लेने पर आपको पहले से मिलने वाली छूट तो नहीं छोड़नी पड़ रही है।
सिर्फ मासिक किस्त देखकर फैसला न करें। यह देखें कि पूरे लोन के दौरान आपको कुल कितनी रकम चुकानी होगी। संभव हो तो अलग-अलग फाइनेंसिंग विकल्पों की तुलना करें और समझने के बाद ही दस्तावेजों पर हस्ताक्षर करें।
मेडिकल EMI मुश्किल समय में इलाज के लिए पैसे जुटाने का एक जरिया हो सकती है, लेकिन यह उधार ही है, जिसे बाद में चुकाना होगा। इसलिए अपनी भुगतान क्षमता के हिसाब से ही लोन लें और भविष्य में बड़े मेडिकल खर्चों से सुरक्षा के लिए हेल्थ इंश्योरेंस लेने पर भी विचार करें।
संबंधित समाचार
लेखकों के बारे में
अगला लेख